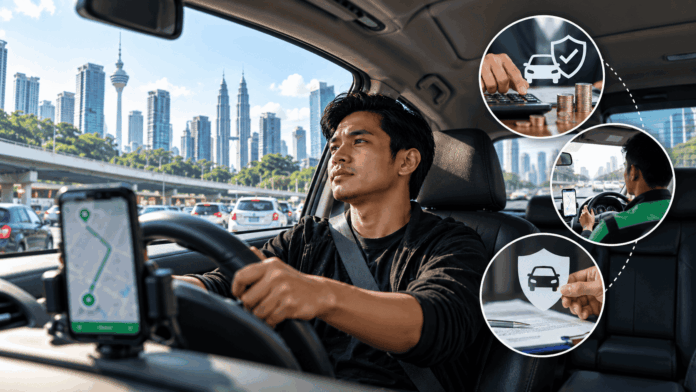
Berita baik mungkin menanti golongan pemandu e-hailing di Malaysia apabila kerajaan sedang mengkaji cadangan memperkenalkan model insurans e-hailing dan takaful yang lebih fleksibel berdasarkan jarak perjalanan serta tahap risiko individu.
Cadangan ini bertujuan mengurangkan kos operasi yang semakin meningkat, khususnya bagi pemandu yang bergantung kepada perkhidmatan e-hailing sebagai sumber pendapatan utama atau sampingan.
Jika dilaksanakan, pemandu mungkin tidak lagi bergantung sepenuhnya kepada struktur premium tahunan tetap, sebaliknya kadar perlindungan boleh mengambil kira sejauh mana kenderaan digunakan.
Namun, kerajaan menegaskan cadangan tersebut masih di peringkat penelitian dan belum dimuktamadkan.
Kerajaan Kaji Insurans E-Hailing Berdasarkan Jarak Perjalanan
Menurut laporan bertarikh 28 Oktober 2026, Menteri Pengangkutan, Anthony Loke Siew Fook memaklumkan bahawa kerajaan sedang meneliti penambahbaikan terhadap struktur insurans dan takaful e-hailing.
Perkara itu dijelaskan menerusi jawapan bertulis di Dewan Rakyat kepada Ahli Parlimen Bakri, Tan Hong Pin.
Kajian berkenaan dilaksanakan melalui Pasukan Petugas Khas Antara Agensi yang ditubuhkan oleh Bank Negara Malaysia (BNM).
Antara cadangan utama ialah memperkenalkan model insurans dinamik yang mengambil kira jumlah kilometer perjalanan serta profil risiko setiap pemandu.
Pendekatan ini bertujuan menghasilkan struktur premium yang lebih adil dan bersesuaian dengan corak pekerjaan pemandu e-hailing.
Memandu Sedikit, Bayar Insurans Lebih Rendah?
Ketika ini, pemandu e-hailing perlu memastikan kenderaan mempunyai perlindungan insurans yang sah dan sesuai untuk membawa penumpang berbayar.
Kos perlindungan tersebut menjadi antara komitmen operasi selain petrol, penyelenggaraan, tayar dan bayaran berkaitan kenderaan.
Melalui cadangan insurans berasaskan penggunaan atau pay-as-you-drive, kadar premium boleh diselaraskan mengikut jumlah perjalanan sebenar.
Sebagai contoh, pemandu sambilan yang hanya menerima tempahan beberapa jam seminggu mungkin mempunyai corak penggunaan berbeza daripada pemandu sepenuh masa.
Oleh itu, sistem yang mengambil kira jarak perjalanan berpotensi menawarkan struktur pembayaran lebih bersesuaian.
Bagaimanapun, ini tidak bermaksud semua pemandu secara automatik akan membayar premium lebih murah.
Kadar sebenar masih bergantung kepada kaedah pengiraan, profil risiko dan syarat perlindungan yang bakal ditetapkan.
Cara Pemanduan Juga Mungkin Diambil Kira
Selain jarak perjalanan, kerajaan turut meneliti penggunaan teknologi telematik bagi menilai corak pemanduan individu.
Teknologi ini boleh merekodkan maklumat berkaitan kelajuan, pecutan dan cara seseorang membrek ketika memandu.
Data tersebut berpotensi digunakan untuk menilai risiko kemalangan dan menggalakkan tabiat pemanduan yang lebih selamat.
Sebagai contoh, pemandu yang mempunyai rekod pemanduan baik mungkin dinilai secara berbeza berbanding individu yang menunjukkan corak pemanduan berisiko.
Namun, kaedah penilaian dan kesannya terhadap premium masih belum diumumkan secara terperinci.
Penggunaan teknologi sebegini juga memerlukan perhatian terhadap keselamatan data serta privasi pemandu.
Syarikat E-Hailing Dan Penyedia Insurans Turut Terlibat
Kerajaan turut mempertimbangkan mekanisme perkongsian risiko dan kos antara pengendali platform e-hailing, pemandu serta penumpang.
Selain itu, perkongsian data antara syarikat e-hailing dan penyedia insurans dijangka membantu meningkatkan ketepatan penilaian risiko serta mempercepat pengesahan tuntutan kemalangan.
Kementerian Pengangkutan kini bekerjasama dengan BNM, Agensi Pengangkutan Awam Darat (APAD), Jabatan Pengangkutan Jalan (JPJ), pemain industri insurans dan takaful serta persatuan pemandu e-hailing.
Kerjasama ini bertujuan memastikan struktur perlindungan masa depan lebih adil, telus dan mampan.
BACA JUGA : Buli Siber: Mengejutkan! 47,412 Kandungan Dikesan MCMC, 81% Di TikTok
Anda mungkin berminat dengan
Insurans E-Hailing Masih Wajib
Walaupun perubahan sedang dikaji, kerajaan mengingatkan bahawa perlindungan insurans kenderaan yang sah masih diwajibkan di bawah Seksyen 90(1) Akta Pengangkutan Jalan 1987.
Perlindungan ini penting bagi menjaga kepentingan pemandu, penumpang dan pihak ketiga sekiranya berlaku kemalangan.
Pemandu juga perlu memastikan polisi yang digunakan merangkumi aktiviti e-hailing, bukannya bergantung kepada perlindungan kereta persendirian biasa semata-mata.
Perlindungan insurans kenderaan turut berbeza daripada skim keselamatan sosial seperti PERKESO yang melibatkan kebajikan pekerja ekonomi gig.
Bila Sistem Insurans E-Hailing Baharu Akan Dilaksanakan?
Setakat ini, kerajaan belum menetapkan tarikh pelaksanaan atau mengumumkan jumlah penjimatan premium yang boleh dinikmati pemandu.
Segala cadangan masih perlu melalui penelitian lanjut bersama pihak berkepentingan.
Sekiranya dilaksanakan dengan berkesan, pendekatan ini berpotensi membantu pemandu menguruskan kos operasi berdasarkan penggunaan kenderaan sebenar.
Apa yang penting, pembaharuan tersebut perlu memastikan kos lebih berpatutan tanpa mengorbankan perlindungan keselamatan pemandu dan penumpang.
Bagi ribuan rakyat Malaysia yang menjadikan e-hailing sebagai sumber rezeki, perkembangan ini sememangnya wajar diberikan perhatian.
Sumber rujukan: Media Selangor, Malay Mail, Paultan dan Kementerian Pengangkutan Malaysia.
Gentleman semua dah baca MASKULIN?
Download dekat
 je senang